Temps de lecture estimé : 8 minutes
Points clés à retenir
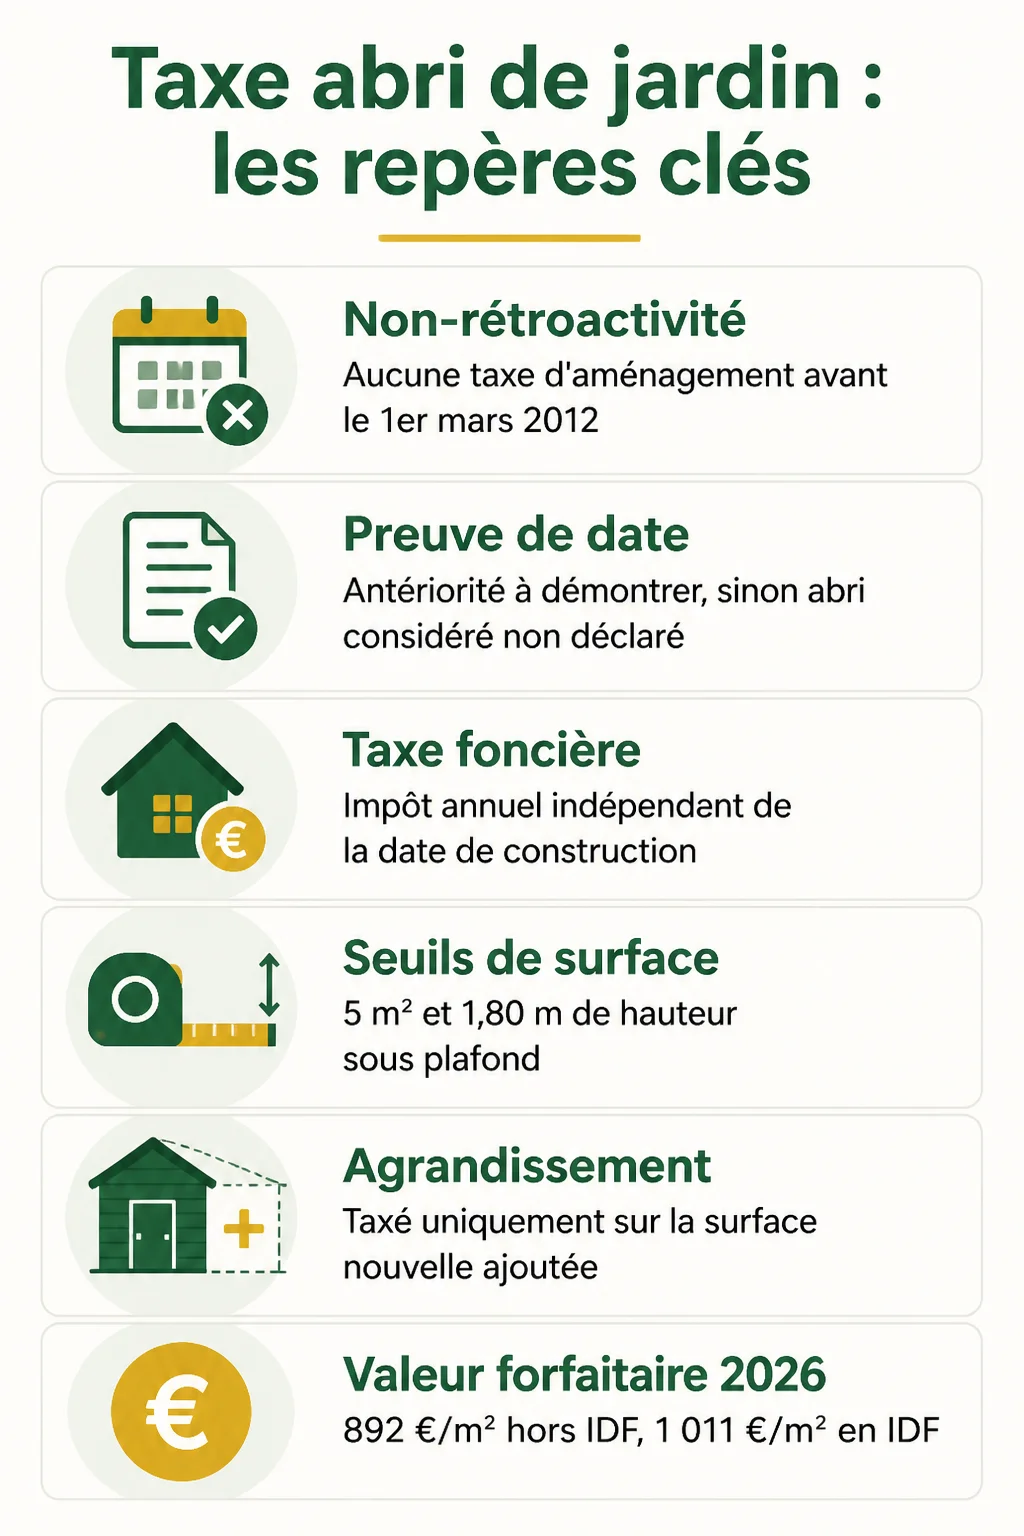
- Taxe d’aménagement inexistante avant le 1er mars 2012, non rétroactive
- Taxe foncière annuelle indépendante de la date de construction
- Seuils clés : 5 m² et 1,80 m de hauteur sous plafond
- Agrandissement d’un abri ancien taxé sur la surface nouvelle uniquement
- Valeur forfaitaire 2026 : 892 €/m² hors IDF, 1 011 €/m² en IDF
Un abri de jardin construit avant le 1er mars 2012 paie-t-il la taxe d’aménagement ?
La question de la taxe abri de jardin construit avant 2012 revient souvent chez les propriétaires qui redécouvrent une vieille cabane au fond de leur terrain. Sur le terrain, on voit vite que la réponse dépend d’une date précise : le 1er mars 2012, entrée en vigueur de la taxe d’aménagement.
Avant cette date, ce dispositif fiscal n’existait pas sous cette forme. Un abri achevé et déclaré avant le 1er mars 2012 n’a donc jamais généré cette taxe, puisqu’elle ne pouvait pas s’appliquer rétroactivement à une construction déjà terminée.
C’est le genre de détail qui coûte cher si on le néglige : la non-rétroactivité protège uniquement l’abri tel qu’il existait à l’époque. Elle ne dispense pas d’autres impôts, et elle ne couvre aucun agrandissement réalisé depuis.
Pour faire valoir cette antériorité, il faut pouvoir prouver la date de construction. Sans preuve tangible, l’administration peut considérer l’abri comme non déclaré, avec les conséquences que cela implique sur le plan fiscal.
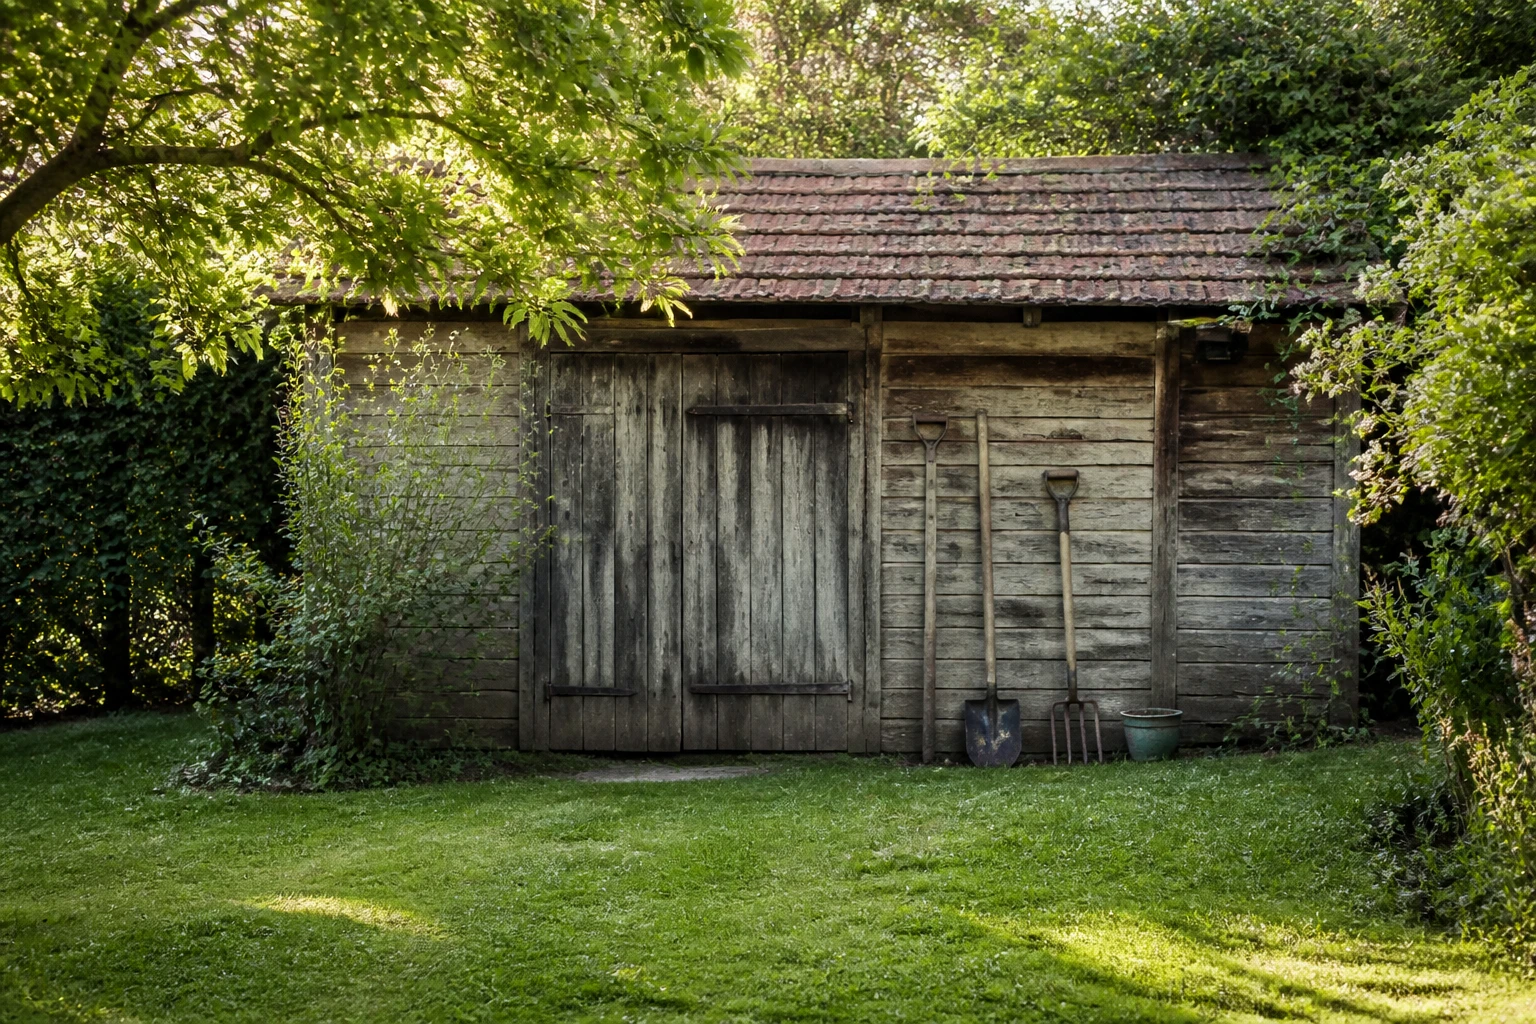
Implanter un abri suppose de composer avec l’existant, arbres compris, et parfois d’élaguer avant de construire. Cette coordination avec l’aménagement paysager évite les reprises coûteuses.
Quelle taxe concerne un abri ancien ?
Je le dis souvent à mes clients : confondre les impôts liés à un abri de jardin est l’erreur la plus fréquente. La taxe d’aménagement est un impôt ponctuel, payé une seule fois, lié à une opération d’urbanisme (construction, extension, changement de destination).
La taxe foncière, elle, fonctionne différemment : c’est un impôt annuel, calculé sur la valeur locative cadastrale du bien, indépendant de sa date de construction. Un abri ancien peut donc très bien être exonéré de taxe d’aménagement et rester imposable à la taxe foncière, si sa surface et sa nature le justifient.
La taxe d’habitation, quant à elle, ne concerne en principe que la résidence principale et ses dépendances directement rattachées. Un simple abri de jardin isolé n’y est généralement pas soumis, mais le cas mérite d’être vérifié auprès du service des impôts si l’abri est raccordé ou aménagé en pièce de vie.
Une exonération de taxe d’aménagement ne supprime pas les autres impôts. Ce sont trois régimes distincts, avec des règles et des calendriers différents.
Quels critères rendent un abri taxable après 2012 ?
Pour un abri construit après le 1er mars 2012, plusieurs critères techniques déterminent s’il entre dans le champ de la taxe d’aménagement. Le premier est la surface de plancher : au-delà de 5 m², close et couverte, l’abri devient potentiellement taxable.
Le second critère est la hauteur sous plafond, fixée à 1,80 m minimum. En dessous de ce seuil, la surface n’est pas comptabilisée dans le calcul, même si l’abri dépasse 5 m² au sol.
Un abri fixe, posé sur dalle béton ou sur fondations, est traité différemment d’un modèle démontable simplement déposé sur le sol. Avec l’expérience, on apprend à anticiper ce genre de problème : un abri en kit non ancré peut, selon les cas, échapper à la logique de construction pérenne, alors qu’une dalle coulée signe un aménagement durable.
Les abris ouverts, type carport ou kiosque sans parois, ne sont pas considérés comme clos et couverts au sens fiscal. Ça peut paraître anodin, mais cette distinction change tout dans le calcul de la surface taxable.
Que se passe-t-il si l’abri construit avant 2012 a été agrandi ?
C’est la situation que je rencontre le plus souvent chez les propriétaires d’un ancien terrain familial : l’abri d’origine date d’avant 2012, mais il a été agrandi depuis. Dans ce cas, la taxe d’aménagement porte uniquement sur la surface nouvellement créée, pas sur la structure initiale.
Il faut distinguer une simple rénovation (remplacement de bardage, réfection de toiture) d’une véritable extension qui augmente l’emprise au sol. Seule l’extension déclenche potentiellement la taxe, à condition de dépasser les seuils de surface évoqués plus haut.
Un cas particulier revient régulièrement sur les chantiers que j’ai suivis : la transformation d’un ancien abri ouvert en local fermé. Fermer les côtés d’un préau ou d’un carport le fait basculer dans la catégorie des surfaces closes et couvertes, même si la structure porteuse est ancienne.
Selon la surface totale visée par le projet, une déclaration préalable ou un permis de construire devient obligatoire avant travaux. Un chantier bien préparé, c’est un chantier à moitié réussi : mieux vaut vérifier ce point en mairie avant de lancer l’agrandissement plutôt que de le régulariser après coup.
Comment vérifier la date et la situation fiscale de l’abri ?
Pour établir l’antériorité au 1er mars 2012, plusieurs documents font foi : des factures de matériaux ou de pose, des photos datées, l’acte de vente du bien mentionnant l’abri, ou une ancienne déclaration de travaux si elle existe.
À défaut de documents formels, des témoignages de voisins ou d’anciens propriétaires peuvent appuyer le dossier, même s’ils pèsent moins qu’une preuve écrite datée.
Rien ne remplace un bon plan de départ, mais quand il manque, deux interlocuteurs permettent d’y voir clair. Le service urbanisme de la mairie peut confirmer si une autorisation existe dans ses archives, ou si l’abri a toujours été considéré comme non soumis à formalité.
Le service des impôts fonciers renseigne quant à lui sur la situation de la taxe foncière, indépendamment de la question de la taxe d’aménagement. En cas d’abri jamais déclaré ou de date incertaine, une démarche spontanée de régularisation reste préférable à un contrôle qui découvrirait l’anomalie plus tard.
Pour visualiser concrètement ce que dit la réglementation sur les abris de jardin, cette vidéo de Rustica détaille les règles à connaître selon la taille et l’usage de la construction.
Comment calculer la taxe d’aménagement d’un abri récent ?
Le calcul repose sur une formule simple : surface taxable × valeur forfaitaire × taux fixé par les collectivités. La valeur forfaitaire est révisée chaque année.
En 2026, elle s’établit à 892 € par m² hors Île-de-France, contre 1 011 € par m² en Île-de-France. À titre de comparaison, ces montants étaient de 930 € et 1 054 € par m² en 2025 : le barème évolue donc d’une année sur l’autre, ce qui justifie de vérifier le montant en vigueur au moment du projet.
| Élément | Valeur 2026 |
|---|---|
| Valeur forfaitaire hors Île-de-France | 892 € / m² |
| Valeur forfaitaire Île-de-France | 1 011 € / m² |
| Taux communal courant | 1 % à 5 % |
| Place de stationnement extérieure | 2 928 € (jusqu’à 5 857 € sur délibération) |
Le taux appliqué combine une part communale, une part départementale et parfois une part régionale. D’après La Finance pour tous, le taux communal se situe généralement entre 1 % et 5 %, mais chaque collectivité fixe sa propre délibération.
Prenons un exemple : pour un abri de 8 m² hors Île-de-France, la base taxable atteint 892 € × 8, soit 7 136 €. Avec un taux communal de 3 %, la taxe s’élèverait à environ 214 €. Le montant final dépend toutefois entièrement de la commune concernée, donc de son taux réel.
Quelles démarches effectuer selon la surface de l’abri ?
Jusqu’à 5 m², aucune formalité n’est généralement requise, sous réserve des règles locales propres à certaines communes ou zones protégées. C’est le seuil le plus simple à retenir pour une petite cabane à outils.
Entre plus de 5 m² et 20 m², une déclaration préalable de travaux s’impose en mairie avant tout début de chantier. Au-delà de 20 m², c’est un permis de construire complet qui devient nécessaire, avec un dossier plus étoffé.
Dans mon expérience, beaucoup de propriétaires négligent un point : le respect du plan local d’urbanisme (PLU) et des distances minimales aux limites de propriété. Un abri parfaitement conforme sur le plan fiscal peut rester non conforme sur le plan de l’urbanisme, notamment dans les secteurs protégés ou à proximité d’un monument classé.
Questions fréquentes
La taxe d’aménagement s’applique-t-elle après l’agrandissement d’un ancien abri ?
Oui, mais uniquement sur la surface nouvellement créée par l’agrandissement, pas sur la structure d’origine antérieure à 2012. Si l’extension dépasse 5 m² et 1,80 m sous plafond, elle entre dans le calcul de la taxe d’aménagement, indépendamment de l’ancienneté du bâtiment initial.